После ДТП страховой компании нужно понять, какие повреждения получил автомобиль, сколько будет стоить ремонт и какие документы нужны для урегулирования случая. Искусственный интеллект помогает обработать эти сведения быстрее: распознаёт повреждения на фотографиях, сверяет данные с расчётными справочниками и распределяет обращения по сложности. Но сам по себе алгоритм не заменяет осмотр и не меняет условия страхового договора.
Быстрее всего технология работает там, где повреждения хорошо видны, снимки сделаны по инструкции, а случай не вызывает вопросов. Если же пострадали скрытые элементы, есть спор о причинах повреждения или не хватает документов, автоматической оценки обычно недостаточно. Поэтому точнее говорить не о «выплате по решению нейросети», а об автоматизации отдельных этапов страхового процесса.
Как алгоритм оценивает повреждения
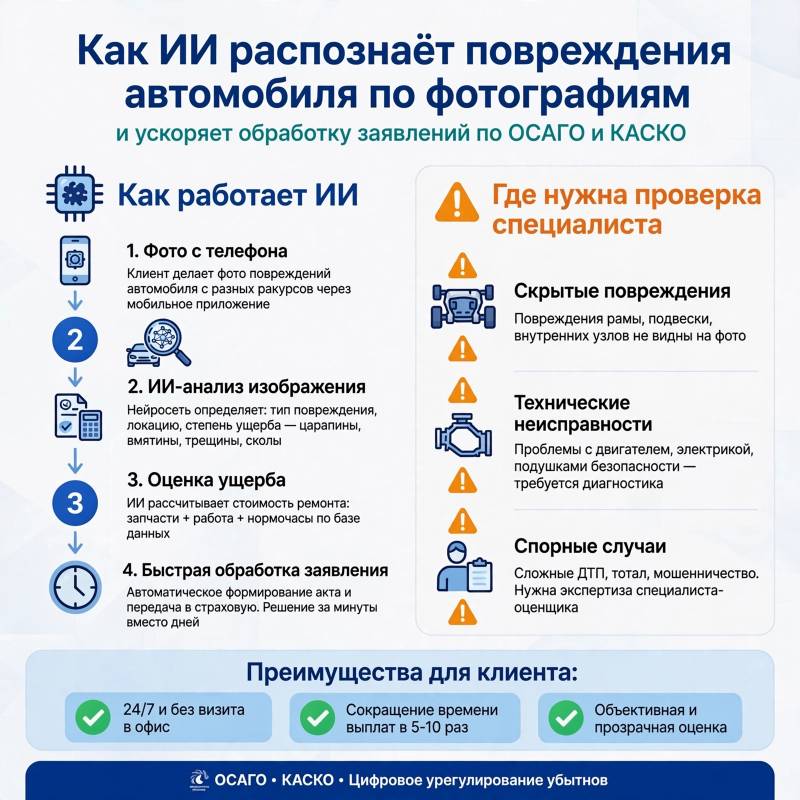
Клиент передаёт фотографии автомобиля через приложение или личный кабинет. Система проверяет качество снимков, находит на них детали кузова и отмечает видимые повреждения: например, вмятины, царапины, трещины или деформацию бампера. Затем эти данные сопоставляются с моделью автомобиля, каталогами деталей и расчётной информацией о ремонте.
На следующем этапе программа может подготовить предварительную оценку стоимости или подсказать специалисту, какие узлы нужно проверить. Некоторые системы также сравнивают изображения с материалами по прошлым обращениям и обнаруживают признаки, требующие дополнительного внимания. Конкретные возможности зависят от того, какие данные и инструменты использует страховщик.
Фотография, однако, показывает только внешнюю сторону повреждения. Снимок не всегда позволяет определить, пострадали ли крепления, датчики, элементы подвески или детали за бампером. Система может неверно распознать блик, тень или старое повреждение. Поэтому её результат — основание для проверки и расчёта, а не безусловный диагноз автомобиля.
Что меняется в урегулировании ОСАГО и КАСКО
По ОСАГО порядок возмещения определяется правилами обязательного страхования и действующими нормативами. Алгоритмы могут ускорить сбор и проверку сведений, помочь зафиксировать повреждения и подготовить расчёт для специалиста. Но автоматизация не отменяет установленный порядок урегулирования и не позволяет подменить его произвольной оценкой программы.
В КАСКО большее значение имеют условия конкретного договора: предусмотренные риски, франшиза, порядок осмотра и правила расчёта. Поэтому одной оценки видимых повреждений здесь может быть мало — страховщику нужно проверить, покрывает ли полис заявленный случай. Например, программа способна обработать фотографии, но решение зависит также от документов и условий договора.
Для клиента скорость чаще всего меняется на начальных этапах: заявление и снимки принимаются онлайн, недостающие данные обнаруживаются раньше, а простые случаи быстрее направляются по подходящему маршруту. Если после осмотра не требуется дополнительная экспертиза, путь от обращения до решения может стать короче. Это не означает, что любая выплата будет произведена мгновенно: сроки зависят от обстоятельств дела, полноты документов и применимых правил.
Где заканчивается автоматизация
В понятных случаях программа помогает убрать рутинную проверку: не заставлять специалиста вручную просматривать каждый снимок или искать одну и ту же информацию в нескольких системах. Сложные обращения разумнее передавать человеку — например, когда обнаружены возможные скрытые повреждения, фотографии противоречат документам или клиент не согласен с предварительной оценкой.
Алгоритмы могут отмечать признаки возможного мошенничества, например повторное использование снимка или несоответствие данных. Но такое совпадение само по себе не доказывает обман. Оно служит сигналом для проверки, а не основанием автоматически отказать в возмещении. Иначе ошибка распознавания способна затронуть добросовестного клиента.
На качество результата влияют ракурс, освещение, чистота автомобиля и доступность нужных данных. Если фотографий мало или повреждение закрыто, система может недооценить ремонт. Есть и более общий риск: модель, обученная на ограниченном наборе автомобилей или случаев, хуже справляется с ситуациями, которых почти не встречала. Поэтому страховщику важно проверять точность автоматических оценок, а не считать её постоянной величиной.
Что важно для клиента
При фотоосмотре стоит следовать инструкции страховщика: снимать автомобиль с нескольких сторон, отдельно показывать повреждённые места и не обрезать кадр так, чтобы терялся контекст. Если дефект заметен не полностью или после разборки обнаружились дополнительные повреждения, об этом нужно сообщить компании и уточнить порядок повторного осмотра. Хорошие снимки ускоряют обработку, но не гарантируют, что все работы можно определить дистанционно.
Клиенту также важно понимать, что именно означает полученный расчёт: предварительную оценку, направление на ремонт или решение по возмещению. Если сумма или перечень повреждений вызывают вопросы, можно запросить разъяснение и уточнить, как оспорить оценку по правилам страховщика и договора. Использование ИИ не лишает человека права обратиться за проверкой решения.
Для страховых компаний ценность искусственного интеллекта — не только в скорости, но и в более последовательной обработке типовых обращений. Для автовладельца результат заметен тогда, когда меньше времени уходит на передачу документов и ожидание первичной оценки. Насколько процесс действительно станет быстрее, зависит от качества снимков и данных, сложности повреждений и того, насколько надёжно автоматическая проверка встроена в работу специалистов.
