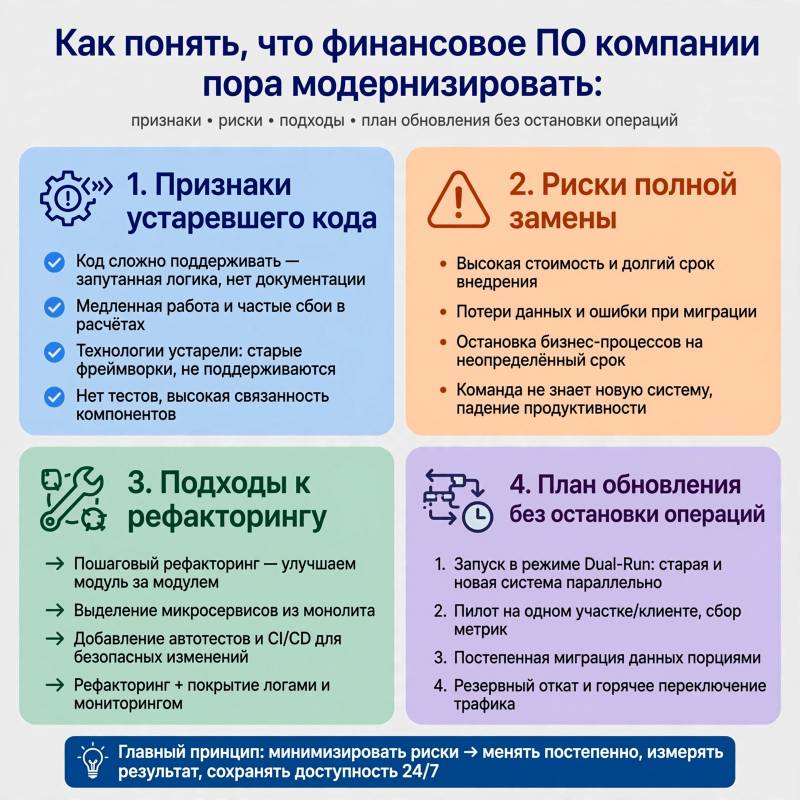
Финансовая система редко устаревает за один день. Сначала разработчики тратят на исправление небольшого дефекта несколько часов вместо нескольких минут. Затем любое изменение в расчётах требует ручной проверки, интеграции начинают работать нестабильно, а выпуск обновлений откладывается из-за страха нарушить отчётность. В какой-то момент компания обнаруживает, что поддержка старого кода обходится дороже его постепенной модернизации.
Для финансового ПО это особенно чувствительно. Ошибка здесь может затронуть платежи, остатки, налоговые документы, расчёт комиссий или персональные данные клиентов. Поэтому решение об обновлении нельзя принимать только по возрасту системы. Гораздо точнее оценивать её по стоимости изменений, риску сбоев и способности поддерживать текущие бизнес-процессы.
Какие признаки говорят о проблемах со старым кодом
Самый заметный сигнал — зависимость компании от одного-двух специалистов. Если только они понимают, как устроены расчёты, где хранятся данные и какие обходные решения нельзя трогать, система становится уязвимой. Уход сотрудника превращается не просто в кадровую проблему: организация теряет часть знаний о собственном продукте.
Другой признак — непропорционально высокая цена изменений. Добавление нового вида комиссии, отчёта или способа оплаты затягивается на недели, хотя функциональность кажется локальной. Причина обычно кроется в тесно связанных модулях, дублировании логики и отсутствии автоматических тестов. Разработчики вынуждены проверять не только новую функцию, но и множество участков, которые могут зависеть от неё косвенно.
Стоит обратить внимание и на эксплуатационные симптомы:
- система регулярно замедляется в конце отчётного периода или во время массовых платежей;
- данные приходится исправлять вручную в базе или электронных таблицах;
- интеграции с банками, ERP, CRM и сервисами идентификации часто ломаются после обновлений;
- журналы операций неполные, а восстановить историю изменения записи трудно;
- новые версии библиотек, операционной системы или базы данных уже не поддерживаются;
- любое обновление выпускается редко, большими пакетами и без безопасного отката.
Особенно опасна ситуация, когда пользователи привыкли обходить ограничения программы вручную. Такие процессы могут выглядеть стабильными, но фактически зависят от конкретных сотрудников и плохо поддаются контролю.
Почему финансовое ПО нельзя просто переписать целиком
Полная замена системы кажется понятной стратегией: выбрать современный стек, перенести данные и начать с чистой архитектуры. На практике именно финансовые продукты чаще всего наказывают за такой подход. В старом коде могут быть десятки неочевидных правил: особенности округления, порядок проведения операций, исключения для отдельных договоров, требования разных юрисдикций и исторические форматы выгрузок.
Документация не всегда отражает реальное поведение программы. Поэтому перенос «по описанию» способен изменить результат расчёта, даже если новая реализация выглядит логичнее. Проблема обнаружится не на тестовом стенде, а после закрытия месяца или отправки отчётности.
Рефакторинг обычно безопаснее: внешнее поведение системы сохраняют, а внутреннее устройство меняют небольшими контролируемыми шагами. Код разделяют на понятные модули, убирают дублирование, добавляют тесты, заменяют устаревшие зависимости и постепенно выносят отдельные функции в новые сервисы. Такой путь не отменяет рисков, но делает их ограниченными и наблюдаемыми.
Рефакторинг и модернизация: в чём разница
Рефакторинг — это изменение внутренней структуры программы без изменения её бизнес-результата. Например, команда заменяет запутанный блок расчёта на несколько небольших функций, но итоговая сумма комиссии остаётся прежней.
Модернизация шире. Она может включать переход на новую версию базы данных, изменение архитектуры, внедрение API, автоматизацию развёртывания, усиление контроля доступа и обновление пользовательского интерфейса. Иногда меняется и сам способ работы системы: например, вместо ночной пакетной обработки появляется почти实时ное проведение операций. Поэтому модернизация требует согласования не только с разработчиками, но и с финансовой службой, безопасностью, аудиторами и владельцами процессов.
Когда обновление становится экономически оправданным
Решение стоит принимать после оценки совокупной стоимости владения. В расчёт входят зарплата команды поддержки, время на ручные операции, потери от простоев, стоимость срочных исправлений, расходы на устаревшую инфраструктуру и цена задержек при запуске новых продуктов.
Полезно сравнить эти расходы с планом постепенного обновления. Если значительная часть бюджета уходит не на развитие, а на поддержание работоспособности, это уже аргумент в пользу изменений. Ещё один критерий — стратегические ограничения. Старая система может не позволять подключить новый платёжный канал, выполнять требования по аудиту или масштабировать операции на другие страны.
Не всякий дискомфорт требует переписывания. Иногда достаточно обновить отдельный компонент, добавить кэширование, настроить мониторинг или покрыть критическую логику тестами. Если же архитектура не позволяет изолировать такие улучшения, а сбои затрагивают деньги и отчётность, откладывать модернизацию становится рискованнее.
Как подготовить проект без остановки финансовых операций
- Провести инвентаризацию. Нужно описать модули, интеграции, базы данных, фоновые задачи, точки ручного ввода и пользователей с особыми правами. Отдельно фиксируют зависимости от внешних сервисов и устаревших библиотек.
- Выделить критические сценарии. Это проведение платежа, возврат, расчёт комиссии, закрытие периода, формирование отчёта, восстановление операции и обмен с банком. Для каждого сценария определяют ожидаемый результат и допустимое время обработки.
- Зафиксировать фактическое поведение. До переписывания спорных участков нужны тесты на реальных обезличенных данных. Они становятся защитой от случайного изменения правил, которые нигде не были описаны.
- Выбрать границы первого этапа. Лучше начать с одного модуля или интеграции, где виден эффект и ограничен радиус возможного сбоя. Успешный пилот даст команде измеримые результаты и обнаружит недостающие требования.
- Настроить поэтапный выпуск. Новую логику можно включать для части операций, сравнивать её результат со старой и сохранять возможность быстрого отката. Для финансовых данных такой двойной контроль часто оправдан.
До начала работ стоит договориться о метриках: времени обработки, количестве ручных корректировок, частоте ошибок, длительности восстановления и сроке выпуска изменений. Без измерений модернизация рискует превратиться в бесконечное техническое улучшение, пользу которого сложно объяснить бизнесу.
Что нельзя оставлять на потом
Безопасность и контроль доступа нельзя считать второстепенной частью обновления. У пользователей должны быть только необходимые права, действия с финансовыми данными — фиксироваться в журналах, а резервные копии — регулярно проверяться восстановлением. Простого наличия бэкапа недостаточно, если никто не знает, сколько времени займёт возврат системы в рабочее состояние.
Не стоит также переносить в новую архитектуру все исторические компромиссы без проверки. Иногда старое решение действительно связано с требованиями регулятора или партнёра, а иногда оно сохранилось лишь потому, что его никто не решался трогать. Каждое такое правило нужно разделить на документированное требование, подтверждённую бизнес-логику и случайную техническую зависимость.
Хорошо спланированная модернизация не обязательно выглядит как большой запуск. Чаще это последовательность небольших изменений, каждое из которых проверяется на данных, наблюдается в работе и имеет понятный способ отмены. Для финансовой системы именно управляемость перехода, а не модность технологий, определяет качество результата.
